 15 °C

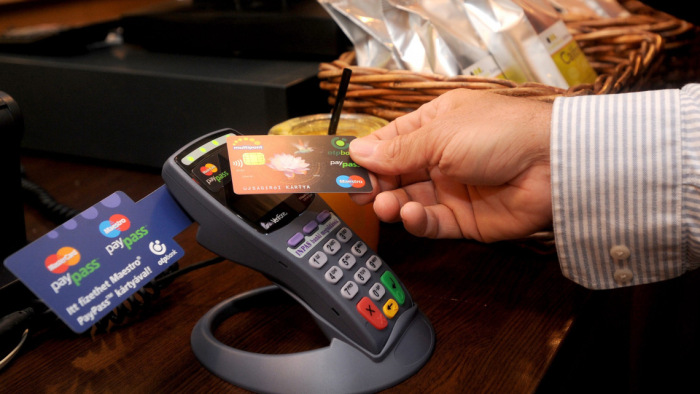
Szeptember 14-én élesedik egy fontos európai szintű szabályozás, ami a magyar bankkártyás fizetéseket is érinti. A P2SD szabályozás, illetve annak egy részletszabálya komolyabb azonosítást ír elő a bánkártyás fizetéseknél, aminek a célja, hogy biztonságosabban tudjunk fizetni a boltokban és az e-kereskedőknél – ismertette Turzó Ádám.
Az egyik legfontosabb változás az lesz, hogy többszintű azonosítást vezetnek be a bankok, ami a gyakorlatban úgy fog kinézni, hogy online vásárláskor
valamilyen módon a mobiltelefonunkra fogunk kapni egy további azonosítót - sms-t, QR-kódot vagy mást -,
amire a PIN-kód mellett szükségünk lesz vásárláskor. A fizikai térben a PIN-kód pedig nem csak az 5000 forint fölötti vásárlás után lesz szükséges érintéses fizetés esetén.
A szabályozás azt mondja ki, hogy
körülbelül 48 ezer forintonként (150 euró), vagy minden ötödik érintéses fizetés után meg kell adni majd a PIN-kódot,
magyarázta a Portfolio elemzője. E szabálymódosításnak az a magyarázata, hogyha elveszítenénk a bankkártyánkat, akkor se tudjanak korlátlanul érintéssel fizetni PIN-kód megadása nélkül, még 5 ezer forint alatti értékben se.
Milyen azonosítót kaphat az ügyfél? Mit kell tennie a határidő előtt?
Szerződésmódosításokra nincs szükség, és a bankok felkészülnek a hitelezéshez szükséges azonnali, valós időben történő SMS-küldésre, de
az ügyfeleknek is van teendőjük, ha szeptember 14-ike után is szeretnének online vásárolni.
A szolgáltatást kérni/aktiválni kell, és nem árt ellenőrizni, hogy megfelelő mobilszámot tudnak-e a bankok, vagyis megkapjuk-e a hitelesítő üzenetet.
OTP Bank: 2019. szeptember 14. után csak akkor lehet online vásárolni az EU-n belül bankkártyával, ha a kártyabirtokosok aktiválják az erős ügyfél-hitelesítést lehetővé tévő biztonsági szolgáltatást a SmartBankon, az internetbankon, telefonos ügyfélszolgálaton keresztül vagy személyesen, az OTP Bank fiókjaiban. A határidőt követően az EU-n kívül a korábban megszokott módon fizethetnek online a kártyabirtokosok, vagyis a tranzakció során a kártyaadataik megadásán túl nincs szükség az internetes biztonsági kód (erős ügyfél-hitelesítés) használatára. Információk itt.
Az Erste Banknál arra hívták fel a figyelmet, hogy mivel a többszintű azonosításhoz nélkülözhetetlen a mobil,
mindenkinek ellenőriznie kellene, jó mobilszámot adott-e meg a bankjának (vagy megadott-e egyáltalán).
Az, hogy mi lesz a mobilos azonosítás formája (sms, beolvasható színes vizuális kód, QR-kód vagy éppen a banki applikáción át érkező push notification üzenet), pénzintézetenként különbözik majd. Ha netbankos tevékenységekről vagy akár kártyás fizetésről van szó, az ügyfelek számára a legegyszerűbb megoldás a push üzenet. Ezt az Erste mindig a MobilBank applikációba küldi.
A Raiffeisen Bank az ügyben közölte: a bevezetés időpontjától kezdve, az internetes vásárláskor a bank erős ügyfélhitelesítést kérhet, amely a Raiffeisen esetében vagy mobil tokenes aláírás, vagy SMS-ben kapott egyszeri aláíró kód lesz. A bank a jogszabályok figyelembevételével eltekinthet az erős ügyfélazonosítás alkalmazásától bizonyos esetekben.
Azoknak lesz teendője, akiknek a mobiltelefonszámát még nem rögzítették a Raiffeisen Banknál, és a mobilbanki alkalmazást sem használják,
ezeket az ügyfeleket azonban megkeresi a pénzintézet.
A K&H beszámolt róla, hogy a magyar piacon úttörőként elfogadói oldalon 2004-től, kibocsátói oldalon 2010-től alkalmazza ügyfelei számára az emelt szintű biztonságot jelentő, 3DSecure - internetes biztonsági kód - szolgáltatást. Az erős ügyfélazonosítás életbelépését követően ezen felül egy további elem is megjelenik majd a vásárlás során.
Azoknak az ügyfeleknek, akik idáig még nem használták, regisztrálniuk kell az internetes biztonsági kód (3DSecure) szolgáltatásra, valamint meg kell határozniuk egy további jelszót.
Azon ügyfelek, akik már használják az internetes biztonsági kód (3D Secure) szolgáltatást és K&H e-bank, mobilbank felhasználók, rendelkeznek az erős ügyfélazonosításhoz szükséges hitelesítő faktorokkal.
A K&H kitért arra: az Európai Bankhatóság (EBA) június 21-i publikációjában lehetőséget adott a helyi felügyeleti hatóságoknak, hogy a piaci szereplőkkel egyeztetve felmérje, és szükség esetén egyedi halasztást adjon (az EBA felülbírálati jogával) az elektronikus kereskedelemben a fizetési kártyával történő vásárlások erős ügyfélhitelesítésére (Strong Customer Authentication, SCA) vonatkozóan. Ezen egyeztetések Magyarországon jelenleg is folyamatban vannak a Magyar Nemzeti Bank, a Magyar Bankszövetség és a pénzintézetek között - olvasható a bank közleményében.